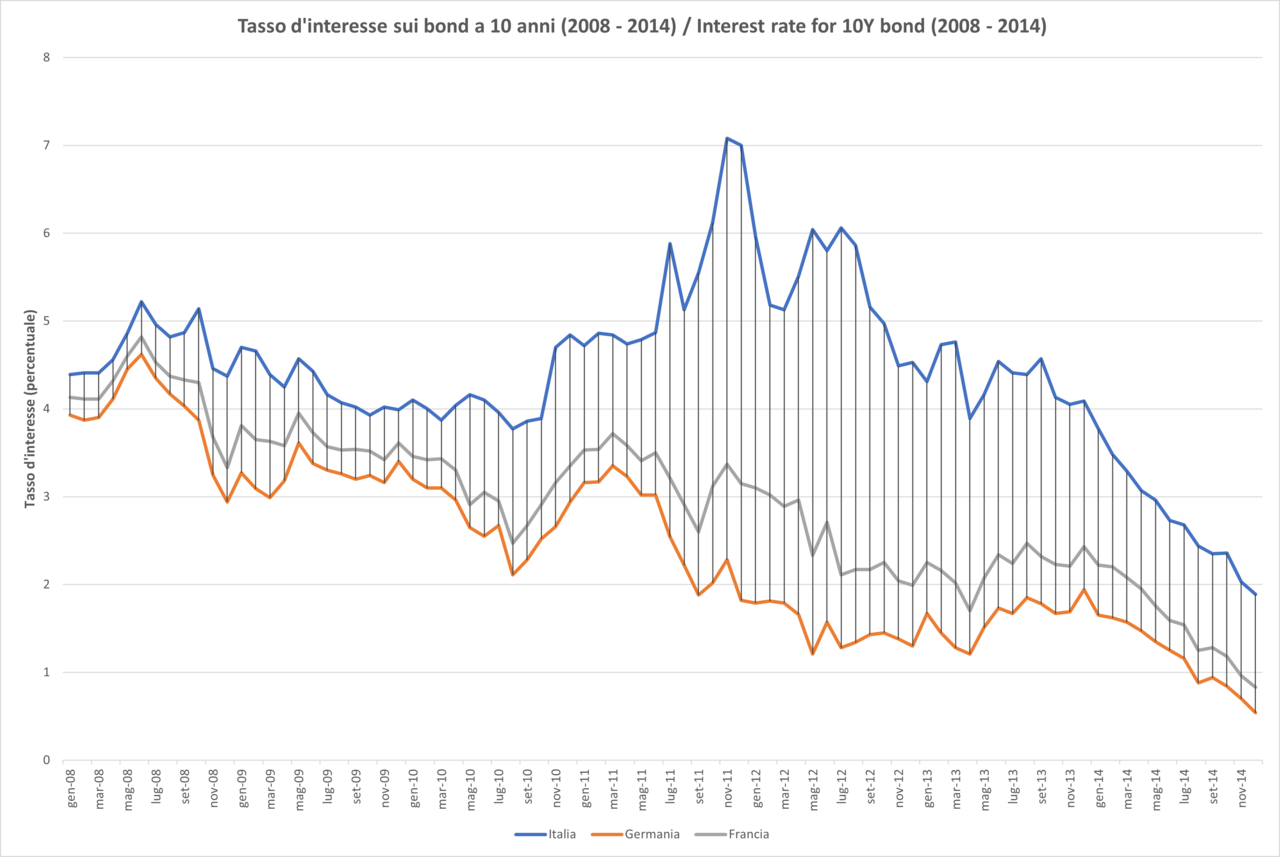
Lo spread Btp-Bund ha chiuso una recente seduta di contrattazioni in rialzo a 94 punti base, dai 91 punti della vigilia, segnando un aumento della tensione sui titoli di Stato italiani rispetto all’omologo tedesco. Nella stessa giornata il rendimento del Btp decennale è balzato al 4,589%, un livello che riporta l’attenzione degli operatori finanziari sul costo del debito pubblico italiano.
Spread Btp-Bund: cosa è successo in seduta
Il differenziale tra il decennale italiano e quello tedesco rappresenta uno degli indicatori più osservati dai mercati per misurare la fiducia degli investitori nella tenuta finanziaria di un Paese rispetto a un altro considerato più solido. Il Bund tedesco viene tradizionalmente utilizzato come parametro di riferimento a livello europeo, in virtù della percezione di maggiore stabilità del debito pubblico tedesco. Quando lo spread sale, significa che gli investitori chiedono un premio di rischio più elevato per detenere titoli italiani rispetto a quelli tedeschi, e quindi il costo di finanziamento per lo Stato italiano tende ad aumentare.
Il dato di 94 punti base va letto come una fotografia puntuale della giornata di contrattazioni, che riflette l’equilibrio raggiunto tra domanda e offerta sui mercati obbligazionari in quel preciso momento.
Il rendimento del Btp decennale sale al 4,589%
Parallelamente all’allargamento dello spread, il rendimento del Btp decennale ha toccato il 4,589%. Questo valore indica il tasso di interesse che lo Stato italiano deve riconoscere agli investitori che acquistano titoli con scadenza a dieci anni, e rappresenta quindi un termometro diretto del costo del debito pubblico sul medio-lungo periodo. Un rendimento più elevato comporta, a parità di altre condizioni, un onere maggiore per le casse pubbliche quando si tratta di rifinanziare il debito in scadenza o di emettere nuovi titoli.
La combinazione tra l’allargamento dello spread e la crescita del rendimento del decennale suggerisce un movimento coerente sul fronte dei titoli di Stato italiani, con gli operatori che hanno richiesto condizioni più onerose per detenere carta italiana.

Perché lo spread Btp-Bund è un indicatore chiave per l’economia
Per comprendere l’importanza di questi movimenti è utile ricordare come funziona il meccanismo dello spread. Il differenziale non misura semplicemente un dato tecnico di mercato, ma incide concretamente sulle condizioni di finanziamento dello Stato e, di riflesso, sull’intero sistema economico. Un costo del debito più elevato per il Tesoro tende infatti a ripercuotersi, con tempi e modalità diverse, anche sulle condizioni di credito applicate a imprese e famiglie, dal momento che i rendimenti dei titoli sovrani costituiscono spesso un parametro di riferimento per altri strumenti finanziari. Per approfondire le dinamiche che influenzano i mercati obbligazionari italiani, si può consultare la sezione economia e fiscalità dedicata agli aggiornamenti sui titoli di Stato.
Va precisato che il dato riportato riguarda esclusivamente la chiusura di questa seduta di contrattazioni e non consente, di per sé, di trarre conclusioni definitive su tendenze di più lungo periodo. Gli analisti di mercato sono soliti osservare l’andamento dello spread su più sedute consecutive prima di formulare valutazioni complessive sulla direzione dei tassi.
Le implicazioni per il debito pubblico italiano
Il livello raggiunto dallo spread Btp-Bund e dal rendimento del decennale ha una ricaduta diretta sulle prossime emissioni di titoli di Stato che il Tesoro italiano dovrà collocare sul mercato. Ogni asta di Btp, infatti, viene prezzata tenendo conto delle condizioni correnti dei mercati secondari, motivo per cui un rendimento del 4,589% sul decennale rappresenta un riferimento concreto per il costo che lo Stato dovrà sostenere nelle prossime emissioni. Chi segue con attenzione l’andamento dei mercati finanziari può trovare ulteriori approfondimenti nella sezione news economiche del sito.
Resta da verificare, nelle prossime sedute, se il movimento registrato rappresenti un episodio isolato legato a dinamiche di breve termine oppure l’avvio di una fase più prolungata di tensione sui titoli di Stato italiani. Su questo fronte, qualsiasi valutazione prospettica resta al momento un’ipotesi che dovrà trovare conferma nei dati delle prossime giornate di contrattazione, e non un fatto già consolidato.
Rimani aggiornato
Iscriviti alla newsletter di DIA Journal e ricevi ogni settimana i migliori articoli direttamente nella tua casella di posta.
I tuoi dati sono al sicuro. Niente spam, solo contenuti di qualità. Puoi cancellarti in qualsiasi momento.